
Muitas famílias gaúchas descobrem o problema do mesmo jeito. O filho tem diagnóstico de autismo ou de outra deficiência, a lei do Rio Grande do Sul prevê a isenção do IPVA, a família faz o pedido e a Receita Estadual nega. O motivo quase sempre é o mesmo: o carro está no nome do pai ou da mãe, e não no da criança.
No último dia 5 de outubro, uma decisão da 2ª Turma Recursal da Fazenda Pública do Tribunal de Justiça do Rio Grande do Sul, noticiada pelo portal Conjur, reforçou um caminho que vem se firmando. O carro estava registrado em nome da mãe, mas era usado sobretudo para levar a criança às terapias, de duas a quatro vezes por semana. A Turma reformou a sentença que havia negado o pedido, reconheceu a isenção e determinou que o Estado devolvesse o imposto cobrado.
Essa decisão não é um ponto fora da curva. Ela se soma a um conjunto de julgados que hoje permite afirmar que o entendimento predominante nas Turmas Recursais gaúchas é favorável às famílias, mesmo quando o veículo está no nome dos representantes legais.
A isenção do IPVA no Rio Grande do Sul alcança pessoas com deficiência física, visual, mental severa ou profunda, e pessoas autistas. Não é preciso que a pessoa com deficiência dirija. Uma criança autista tem direito ao benefício mesmo sendo sempre transportada por outra pessoa.
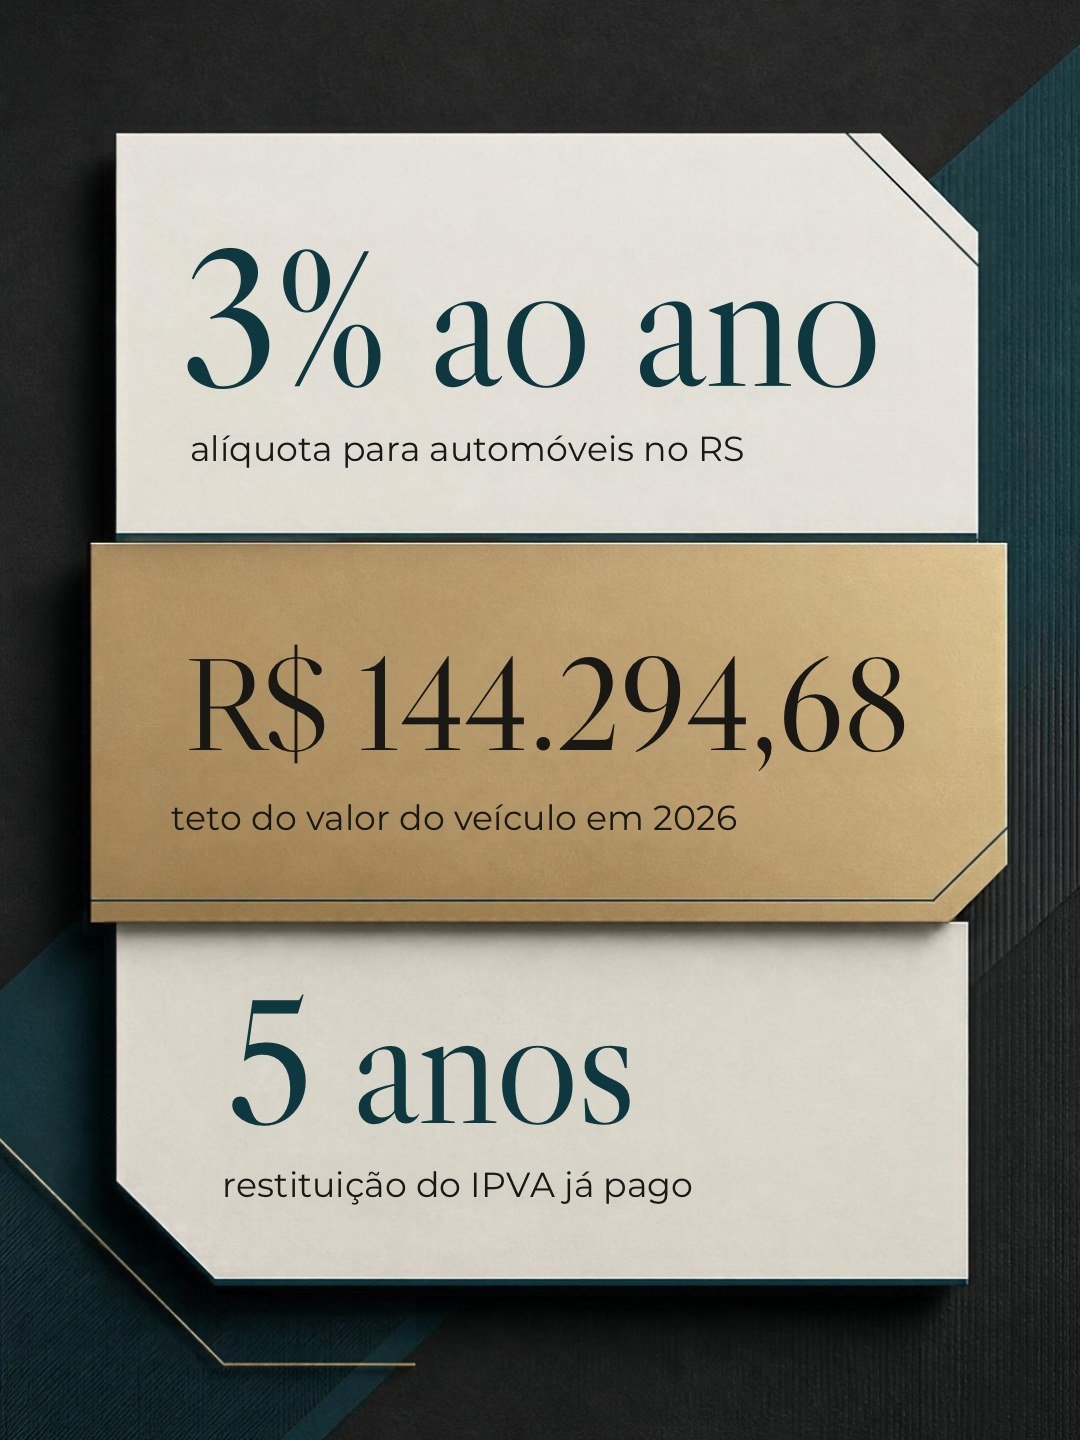
Há dois limites. O primeiro é o valor do veículo, que não pode ultrapassar 5.094 Unidades Padrão Fiscal do Estado. Em 2026, isso corresponde a R$ 144.294,68. No carro novo, vale o preço da nota fiscal. No usado, vale o valor de referência que o próprio Estado divulga todos os anos. O segundo limite é a quantidade: a isenção vale para um único veículo.
A lei gaúcha também não faz distinção entre níveis de suporte no autismo. O que importa é que o diagnóstico esteja bem documentado.
A lei estadual concede a isenção às pessoas com deficiência proprietárias do veículo. É a partir dessa palavra que a Receita Estadual exige que o carro esteja registrado no nome da própria pessoa com deficiência, inclusive quando ela é uma criança. Por isso, o pedido administrativo com o carro no nome do pai ou da mãe costuma ser indeferido.
Na vida real, essa exigência raramente se encaixa. Uma criança não compra carro, não financia, não paga parcelas nem administra patrimônio. Quem faz tudo isso são os pais. E transferir o veículo para o nome do filho tem consequências que pouca gente avalia antes. O carro passa a ser um bem da criança, e vendê-lo mais tarde, para trocar de modelo, pode depender de autorização judicial. Quando o carro é financiado, a transferência costuma ser ainda mais difícil.
O resultado é um paradoxo: uma lei criada para proteger a pessoa com deficiência acaba deixando de fora justamente as crianças, que dependem por completo dos pais para se locomover.
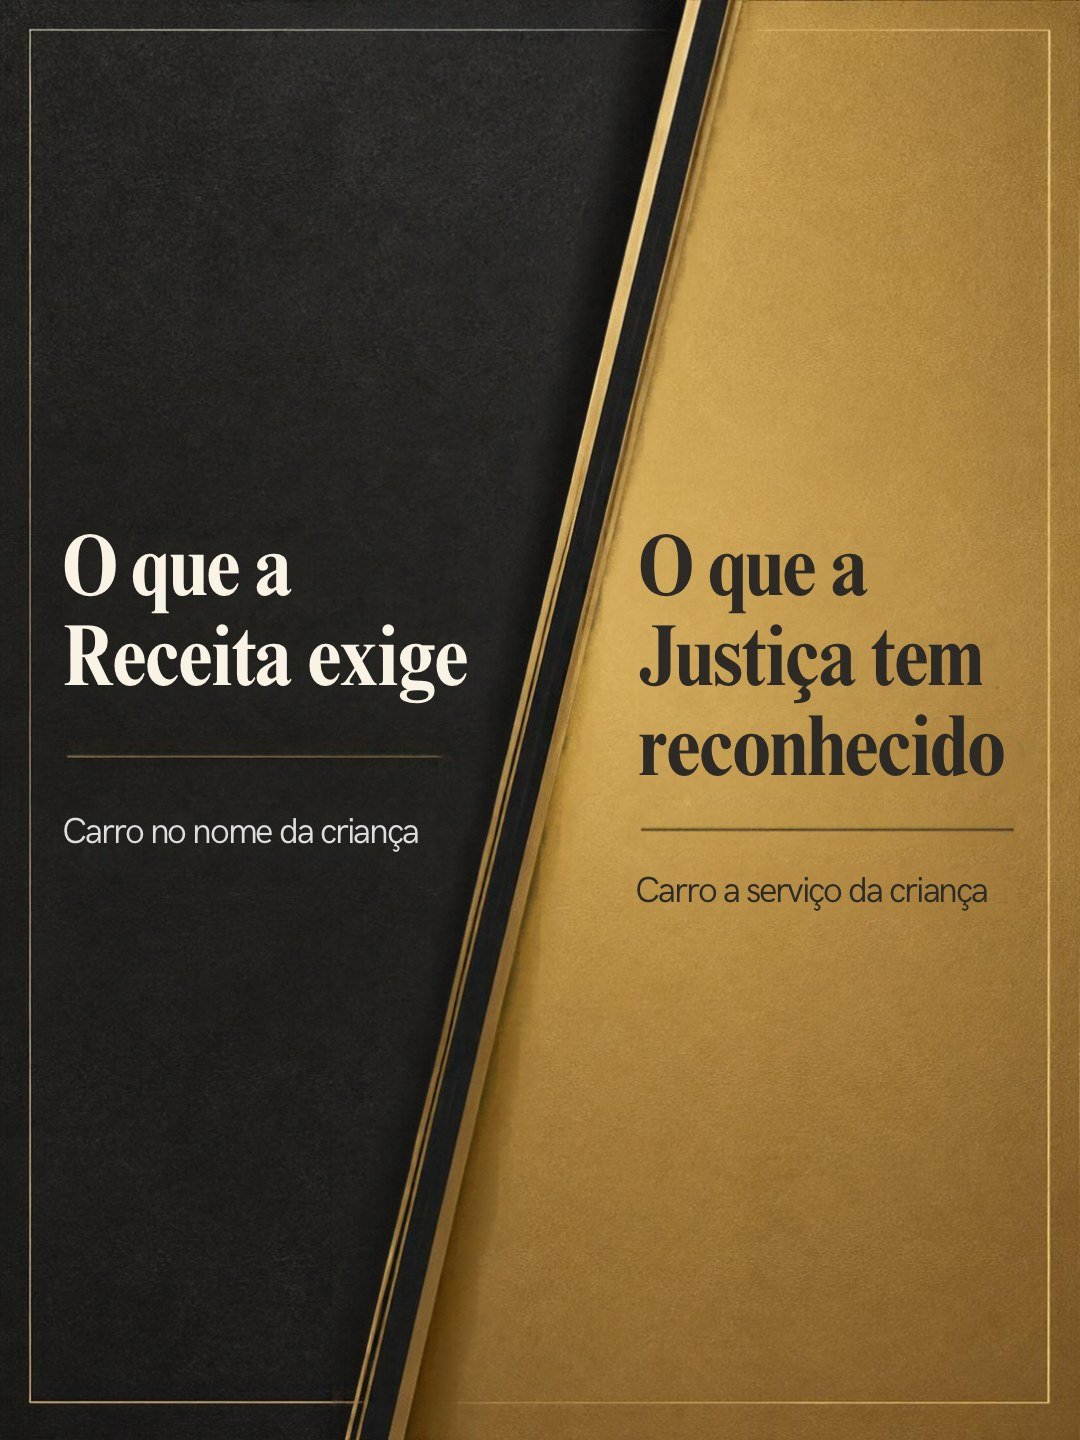
É esse paradoxo que as Turmas Recursais da Fazenda Pública vêm corrigindo. O raciocínio que tem prevalecido é simples. O que dá direito à isenção é a pessoa com deficiência e o uso do carro em favor dela, não o nome que aparece no documento. Se o veículo serve à rotina da criança, levando-a às terapias, às consultas e à escola, o registro em nome dos pais é uma formalidade que não pode anular o direito.
Os fundamentos vêm de normas que estão acima da lei estadual. A Constituição garante proteção prioritária à criança e tratamento igualitário entre contribuintes. A Lei Brasileira de Inclusão proíbe a criação de barreiras ao exercício de direitos pela pessoa com deficiência. E a Convenção da ONU sobre os Direitos das Pessoas com Deficiência, que no Brasil tem força de norma constitucional, aponta no mesmo sentido.
Além da decisão de outubro, a 2ª Turma Recursal decidiu por unanimidade outros casos nessa linha:
A 3ª Turma Recursal também já decidiu nesse sentido, no Agravo de Instrumento nº 5010697-28.2025.8.21.9000.
Esse ainda não é um entendimento unânime, e cada caso é examinado a partir das suas particularidades. Mas o panorama atual é muito mais favorável às famílias do que há pouco tempo, e a direção que a jurisprudência gaúcha tem seguido é clara.
No Rio Grande do Sul, a alíquota do IPVA para automóveis é de 3% sobre o valor do veículo. Para um carro avaliado em R$ 90 mil, são R$ 2.700 por ano, ou R$ 13.500 em cinco anos.
Há ainda um ponto que muitas famílias desconhecem. O IPVA pago nos últimos cinco anos, quando a pessoa com deficiência já preenchia os requisitos, pode ser cobrado de volta. Foi o que aconteceu no caso julgado em outubro, em que o Estado foi condenado a restituir os valores. Quem pagou o imposto sem saber que tinha direito à isenção não necessariamente perdeu esse dinheiro.
O ponto de partida é o laudo. Ele precisa descrever o diagnóstico de forma clara e atualizada. No caso do autismo, o modelo usado pela Receita Estadual reúne a avaliação de médico e de psicólogo. Laudos genéricos, que se limitam a indicar o código do diagnóstico, costumam ser a primeira fonte de problemas.
Também entram os documentos do veículo (o registro e, se o carro for novo, a nota fiscal) e os que comprovam o vínculo entre a criança e quem a representa, como a certidão de nascimento, o termo de guarda ou o de curatela.
Quando o carro está no nome dos pais, porém, há um terceiro grupo de documentos que costuma fazer diferença: os que mostram que o veículo existe, na prática, para servir à criança. A decisão de outubro deu peso justamente a isso, considerando a frequência das terapias e a dependência do carro para chegar até elas. Declarações das clínicas, agendas de atendimento e comprovantes de frequência ajudam a contar essa história. Selecionar e organizar essas provas para que demonstrem o vínculo entre o carro e a rotina de cuidado é a parte que mais exige atenção técnica.
O calendário do IPVA gaúcho começa antes da virada do ano. Para o imposto de 2026, o pagamento antecipado com desconto foi aberto em 16 de dezembro de 2025. Para quem pretende discutir o IPVA de 2027 e, junto com ele, os valores pagos nos anos anteriores, o último trimestre é o momento natural de reunir os documentos e avaliar o caso, antes que a nova cobrança chegue.
A lei gaúcha não diferencia os níveis de suporte. O que se exige é o diagnóstico de autismo bem documentado em laudo.
Não. A isenção alcança também quem não dirige, e o carro pode ser conduzido por outras pessoas.
Depende do caso. Em algumas situações, a negativa administrativa ajuda a demonstrar a recusa do Estado. Em outras, ela pode ser dispensada. É uma avaliação a ser feita caso a caso.
Sim. No carro usado, o limite de valor é verificado com base na tabela que o próprio Estado divulga a cada ano.
Não. A lei limita o benefício a um único veículo.
A isenção do IPVA existe para aliviar o custo de uma rotina que, para as famílias atípicas, é feita de deslocamentos constantes entre terapias, consultas e escola. Por muito tempo, uma exigência formal deixou de fora justamente as crianças, que não têm como ser donas de um carro. A Justiça gaúcha tem dado outra resposta: o direito acompanha a pessoa com deficiência e a finalidade do veículo, e não apenas o nome que consta no registro.
Fontes: Lei Estadual nº 8.115/1985 e Decreto nº 32.144/1985 (Rio Grande do Sul). TJRS, 2ª Turma Recursal da Fazenda Pública, processo nº 5325051-16.2025.8.21.0001, noticiado pelo Conjur em 05/10/2026. TJRS, 2ª Turma Recursal da Fazenda Pública, Recursos Inominados nº 5131910-32.2025.8.21.0001 e nº 5175392-30.2025.8.21.0001. TJRS, 3ª Turma Recursal da Fazenda Pública, Agravo de Instrumento nº 5010697-28.2025.8.21.9000. Receita Estadual do RS, valor da UPF-RS para 2026.
Conteúdo informativo, atualizado em outubro de 2026. Não substitui a análise individualizada de cada caso.
André Melecchi de Oliveira Freitas — OAB/RS nº 61.780
Nácul & Freitas Advogados Associados